Domain refers.de kaufen?
Wir ziehen mit dem Projekt
refers.de um.
Sind Sie am Kauf der Domain
refers.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain refers.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Rollen in Relation, Fachbücher von Thomas Kuhn-TreichelVorwort Einleitung und Vorüberlegungen Das poetische Ich Gattungen bei Pindar Vorgehen dieser Arbeit 1. Verbundenheit und Abgrenzung 1.1 Verbundenheit mit Gemeinschaften 1.2 Verbundenheit mit Einzelpersonen und -familien 1.3 Verbundenheit mit Göttern und Heroen 1.4 Gesten der Abgrenzung 1.5 Sonderfall: andere poetische Akteure 2. Vermittlung 2.1 Vermittlung in der Zeit 2.2 Vermittlung im Raum 2.3 Vermittlung über die irdische Welt hinaus 2.4 Grenzen der Vermittlung 3. Interaktion 3.1 Freiheit und Verpflichtung 3.2 Geben und Nehmen 3.3 Formen der Aufforderung Fazit und Ausblick Bibliographie Register.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yeelight Ultra-Thin intelligente Verknüpfung Schrankleuchte Li (2 Stk.)Schrankleuchten-Set mit zwei Yeelight Ultra-Thin Intelligent Linkage Leuchten, Bewegungs- und Lichtsensoren, 4000K Beleuchtung, 130 lm Lichtstrom und USB-C-aufladbarem Akkubetrieb. Für Schränke, Regale und ähnliche Innenräume entwickelt, aktivieren sich die Leuchten nur im Dunkeln, schalten sich nach 15 Sekunden ohne Bewegung automatisch aus und können einzeln oder in Gruppen gesteuert werden. Set mit 2 Yeelight Schrankleuchten 110° Erfassungswinkel und bis zu 5 m Reichweite Stufenlose Helligkeitsanpassung über Touchpanel AUTO-Modus und ON-Modus Bis zu 6 Monate Laufzeit im AUTO-Modus für eine einzelne Leuchte Magnetische, werkzeuglose Montage mit enthaltenen Metallplatten Schlank, wiederaufladbar und einfach zu platzieren - diese Schrankleuchten bieten praktische automatische Beleuchtung dort, wo Sie sie benötigen.35,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Munk Hinweis-Aufkleber für Montagetritt - 019139Hinweis-Aufkleber für Montagetritt von MUNKGemäß DIN EN 131-3 sind produktspezifische Aufkleber mit Benutzerhinweisen anzubringen. Die Erklärung zu den verwendeten Piktogrammen finden Sie unter www.steigtechnik.deDie Erklärung zu den verwendeten Piktogrammen finden Sie in unserer PDF-Datei unter Downloads7,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
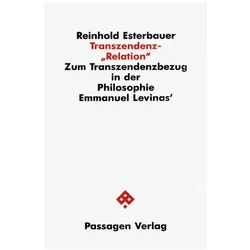
Transzendenz-/'Relation/', Fachbücher von Reinhold EsterbauerDurch die Erfahrung des anderen Menschen wird für Emmanuel Lévinas die totalisierende Weltsicht des Ich aufgebrochen. Das Ich verliert seine Macht und wird in Verantwortung für den Anderen versetzt. Dabei eröffnet sich ein ethischer Bezug zur Transzendenz, den Lévinas jenseits des ontologischen Begriffsinstrumentariums zu denken versucht. Das Buch stellt die Lévinas'sche Konzeption des ethischen "Gegenüber" von Anderem beziehungsweise Gott und Ich als "Un-Bezug" vor, der mit herkömmlichen Auffassungen von Relation nicht beschreibbar ist. Es erweist sich vielmehr eine neue Sprache als erforderlich, um auszusagen, wie sich der Andere in seinem Angesicht zum Ich verhält. In der Auseinandersetzung mit diesem Denken werden das Zukunftsweisende, aber auch die Probleme des Lévinas'schen Ansatzes nachgezeichnet und zur Diskussion gestellt.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Situation, Relation, Narration, Fachbücher von Anna-Maria StadlerEntlang der Achsen Situation - Relation - Narration wird in dieser Veröffentlichung danach gefragt, in welchem Verhältnis situative Kunstformen und Paratexte stehen und welche Rolle der Paratext im Gefüge aus Ort, Zeit und Kontext spielt. Durch den Transfer des literaturwissenschaftlichen Begriffs auf die Bildenden Kunst wird eine Befragung des Begriffs Paratext vorgenommen. Die formale Umkehr von Text und Paratext akzentuiert, was sich als Subtext durch diese Veröffentlichung zieht: die verschwimmende Grenze zwischen Text, Kontext und Paratext - ohne jedoch die Differenzen zwischen diesen Feldern auflösen zu wollen. So geht diese Veröffentlichung der Frage nach, welche Funktionen die Paratexte, die auf den ersten Blick wie Beiwerk wirken, im Zusammenhang der künstlerischen Arbeiten einnehmen. Der Fokus liegt dabei auf jenen Paratexten, die Künstler:innen selbst als künstlerische Strategie einsetzen, um den scheinbar an den Rändern befindlichen Raum zu nutzen und dort Elemente zu platzieren, die Kontexterweiterungen vornehmen, in Frage stellen, Irritationen erzeugen und sozioökonomische, mediale, politische und institutionelle Narrationen umschreiben.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rollen in Relation, Fachbücher von Thomas Kuhn-TreichelVorwort Einleitung und Vorüberlegungen Das poetische Ich Gattungen bei Pindar Vorgehen dieser Arbeit 1. Verbundenheit und Abgrenzung 1.1 Verbundenheit mit Gemeinschaften 1.2 Verbundenheit mit Einzelpersonen und -familien 1.3 Verbundenheit mit Göttern und Heroen 1.4 Gesten der Abgrenzung 1.5 Sonderfall: andere poetische Akteure 2. Vermittlung 2.1 Vermittlung in der Zeit 2.2 Vermittlung im Raum 2.3 Vermittlung über die irdische Welt hinaus 2.4 Grenzen der Vermittlung 3. Interaktion 3.1 Freiheit und Verpflichtung 3.2 Geben und Nehmen 3.3 Formen der Aufforderung Fazit und Ausblick Bibliographie Register.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yeelight Ultra-Thin intelligente Verknüpfung Schrankleuchte Li (2 Stk.)Schrankleuchten-Set mit zwei Yeelight Ultra-Thin Intelligent Linkage Leuchten, Bewegungs- und Lichtsensoren, 4000K Beleuchtung, 130 lm Lichtstrom und USB-C-aufladbarem Akkubetrieb. Für Schränke, Regale und ähnliche Innenräume entwickelt, aktivieren sich die Leuchten nur im Dunkeln, schalten sich nach 15 Sekunden ohne Bewegung automatisch aus und können einzeln oder in Gruppen gesteuert werden. Set mit 2 Yeelight Schrankleuchten 110° Erfassungswinkel und bis zu 5 m Reichweite Stufenlose Helligkeitsanpassung über Touchpanel AUTO-Modus und ON-Modus Bis zu 6 Monate Laufzeit im AUTO-Modus für eine einzelne Leuchte Magnetische, werkzeuglose Montage mit enthaltenen Metallplatten Schlank, wiederaufladbar und einfach zu platzieren - diese Schrankleuchten bieten praktische automatische Beleuchtung dort, wo Sie sie benötigen.35,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Munk Hinweis-Aufkleber für Montagetritt - 019139Hinweis-Aufkleber für Montagetritt von MUNKGemäß DIN EN 131-3 sind produktspezifische Aufkleber mit Benutzerhinweisen anzubringen. Die Erklärung zu den verwendeten Piktogrammen finden Sie unter www.steigtechnik.deDie Erklärung zu den verwendeten Piktogrammen finden Sie in unserer PDF-Datei unter Downloads7,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Olympia, Kasse, Kassenschublade SD410A HINWEIS BEACHTENGeldlade aus Kunststoff - RJ11 Schnittstelle - Geldlade mit 8 Münzfächern und 4 Scheinfächern - Halteklammern der Scheine in stabiler Metallausführung - Inklusive Mikroschalter und Schloss mit 2 Schlüsseln - Spannung: 12-14 Volt - Abmessungen: 410 x 415 x 104 mm.63,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Munk Hinweis-Aufkleber für Arbeitsdiele - 019161Hinweis-Aufkleber für Arbeitsdiele von MUNKGemäß DIN EN 131-3 sind produktspezifische Aufkleber mit Benutzerhinweisen anzubringen. Die Erklärung zu den verwendeten Piktogrammen finden Sie unter www.steigtechnik.deDie Erklärung zu den verwendeten Piktogrammen finden Sie in unserer PDF-Datei unter Downloads7,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.